
Cześć, przygotowałem kolejne porównanie zdolności kredytowej w przypadku ryczałtu ewidencjonowanego i podatku liniowego.
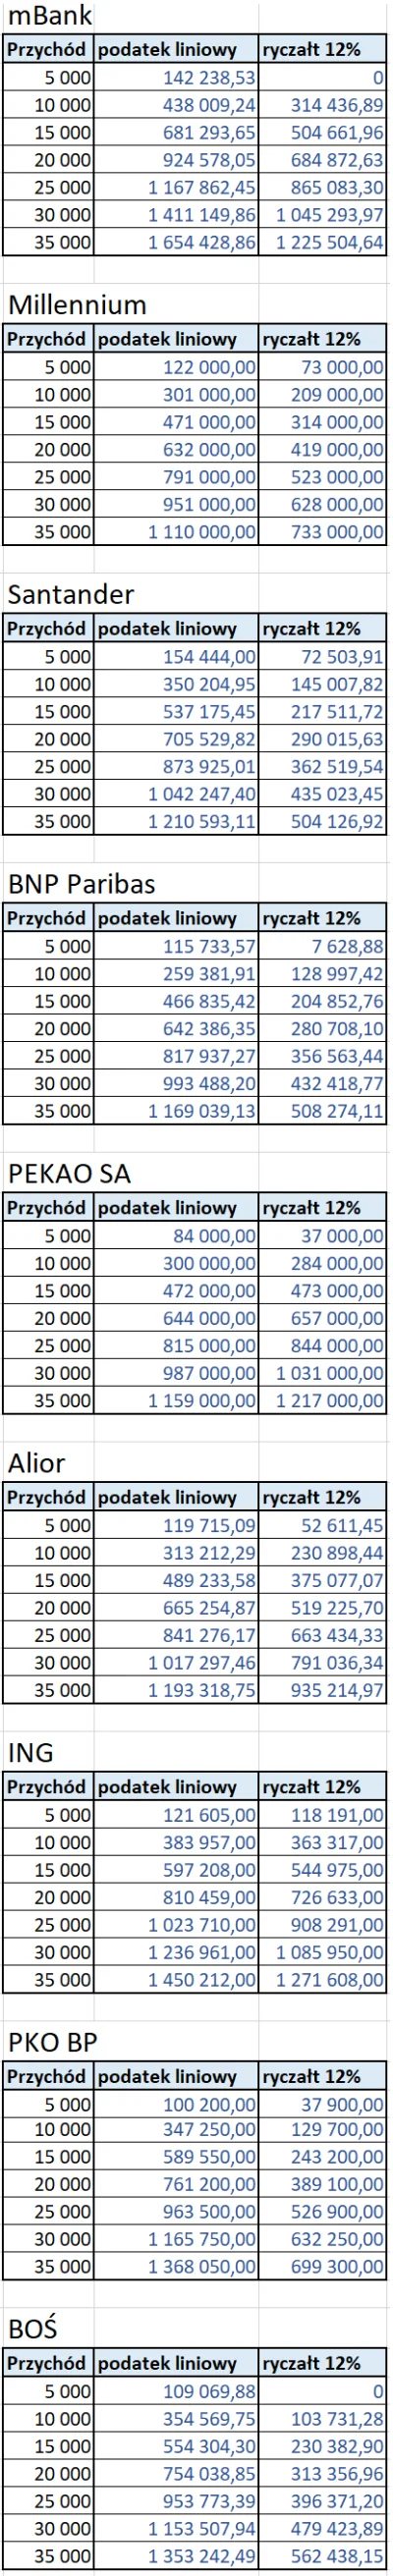
Dokładnie tak samo, jak przy ostatnim porównaniu obliczenia dotyczą działalności gospodarczej prowadzonej w niezmienionej formie opodatkowania w roku 2020, 2021 i 2022. Założono jedną osobę w gospodarstwie domowym, 20% wkładu własnego i brak jakichkolwiek zobowiązań. W przypadku podatku liniowego podstawą do obliczania zdolności są przychody i koszty uzyskania przychodów, banki na tej podstawie samodzielnie obliczają dochód. Założono brak kosztów prowadzenia działalności poza składką na ubezpieczenie społeczne w wysokości 1124,23 zł – z tego powodu w tabeli użyłem słowa przychód zarówno przy podatku liniowym, jak i przy ryczałcie. Przyjęty okres kredytowania to 25 lat. Obecnie przy okresie kredytowania wynoszącym 30 lat zdolność nie jest większa, wynika to z rekomendacji KNF. Przyjęto również dwie wyższe kwoty przychodów względem poprzedniego porównania.
Banki zmieniają sposoby obliczania zdolności kredytowej poprzez modyfikację algorytmów w systemach. Coraz więcej banków akceptuje też świadczenie 500+ przy obliczaniu zdolności kredytowej. Dotyczy to również ryczałtu, gdzie coraz bardziej zdolność kredytowa zależy od branży. W porównaniu przyjęto branżę IT.
Dzięki tym zmianom zdolność kredytowa mimo wyższych stóp procentowych jest dość podobna do tej w poprzednim porównaniu (w czerwcu 2022). W niektórych bankach jest nawet wyższa. Mimo to ryczałt nadal nie jest korzystnie traktowany przez banki, ale ta sytuacja bardzo powoli się zmienia.
Obecnie większość banków akceptuje zmianę formy opodatkowania, co ułatwia uzyskanie kredytu osobom, które w roku 2022 przeszły na ryczałt. Niektóre banki, akceptują nawet zmianę formy opodatkowania w ciągu roku podatkowego.
Duże różnice w zdolności kredytowej przy ryczałcie występują w banku Millennium, gdzie wystąpiły największe zmiany.
Santander zrezygnował z wprowadzonej w okresie pandemii listy branż podwyższonego ryzyka oraz akceptuje w niektórych przypadkach B2B krótszy okres prowadzenia działalności.
W grudniu PKO BP planuje wprowadzić spore zmiany w systemach, które mają spowodować zwiększenie zdolności kredytowej.
Obserwując oferty można zauważyć spadek średniego poziomu marż, a także bardzo duże wahania cenowe ofert z czasowo stałym oprocentowaniem.
Dokładnie tak samo, jak przy ostatnim porównaniu obliczenia dotyczą działalności gospodarczej prowadzonej w niezmienionej formie opodatkowania w roku 2020, 2021 i 2022. Założono jedną osobę w gospodarstwie domowym, 20% wkładu własnego i brak jakichkolwiek zobowiązań. W przypadku podatku liniowego podstawą do obliczania zdolności są przychody i koszty uzyskania przychodów, banki na tej podstawie samodzielnie obliczają dochód. Założono brak kosztów prowadzenia działalności poza składką na ubezpieczenie społeczne w wysokości 1124,23 zł – z tego powodu w tabeli użyłem słowa przychód zarówno przy podatku liniowym, jak i przy ryczałcie. Przyjęty okres kredytowania to 25 lat. Obecnie przy okresie kredytowania wynoszącym 30 lat zdolność nie jest większa, wynika to z rekomendacji KNF. Przyjęto również dwie wyższe kwoty przychodów względem poprzedniego porównania.
Banki zmieniają sposoby obliczania zdolności kredytowej poprzez modyfikację algorytmów w systemach. Coraz więcej banków akceptuje też świadczenie 500+ przy obliczaniu zdolności kredytowej. Dotyczy to również ryczałtu, gdzie coraz bardziej zdolność kredytowa zależy od branży. W porównaniu przyjęto branżę IT.
Dzięki tym zmianom zdolność kredytowa mimo wyższych stóp procentowych jest dość podobna do tej w poprzednim porównaniu (w czerwcu 2022). W niektórych bankach jest nawet wyższa. Mimo to ryczałt nadal nie jest korzystnie traktowany przez banki, ale ta sytuacja bardzo powoli się zmienia.
Obecnie większość banków akceptuje zmianę formy opodatkowania, co ułatwia uzyskanie kredytu osobom, które w roku 2022 przeszły na ryczałt. Niektóre banki, akceptują nawet zmianę formy opodatkowania w ciągu roku podatkowego.
Duże różnice w zdolności kredytowej przy ryczałcie występują w banku Millennium, gdzie wystąpiły największe zmiany.
Santander zrezygnował z wprowadzonej w okresie pandemii listy branż podwyższonego ryzyka oraz akceptuje w niektórych przypadkach B2B krótszy okres prowadzenia działalności.
W grudniu PKO BP planuje wprowadzić spore zmiany w systemach, które mają spowodować zwiększenie zdolności kredytowej.
Obserwując oferty można zauważyć spadek średniego poziomu marż, a także bardzo duże wahania cenowe ofert z czasowo stałym oprocentowaniem.
- Najlepsze
- Wszystkie komentarze


@affairz: Nie. Przeczytaj proszę dokładnie. W przypadku ryczałtu badany jest przychód i ewentualnie deklarowane koszty. W przypadku podatku liniowego brane są pod uwagę przychody i koszty. W tabeli przy podatku liniowym założono koszty na poziomie 0
@affairz jestem bardziej niż pewien, że bank poprosi Cie o wyciąg z konta
@pankalmar: Na przykład mBank. Zdolność jest obliczana na podstawie kwoty zapłaconego podatku w roku poprzednim.
Jakość obsługi w wielu bankach nie
@JC97: Minimalny okres prowadzenia działalności jaki jest obecnie wymagany w części banków to co najmniej 24 miesiące. Coraz więcej banków akceptuje 12 miesięcy. W wybranych przypadkach, na przykład gdy działalność gospodarcza jest kontynuacją umowy o pracę, a nawet pracą w tej samej branży istnieje możliwość skrócenia wymaganego okresu prowadzenia działalności. Minimalny okres prowadzenia DG
@glos_zenady: W przypadku ryczałtu część banków nie pyta o deklarowane koszty, co nie będzie powodowało spadku zdolności kredytowej.
a cos juz wiadomo nt. tych zmian z wiborem? bo cos mial byc nowy wskaznik od stycznia?